
Artikel
Yudha Adhyaksa
01 Jan 2026

Ada Ustadz Ahmad Suryana juga yang mengajarkan bgmn KPR syariah di Bank Syariah agar bisa halal, bagaimana menurut Coach?
Boleh saja Developer bekerja sama dengan Bank Syariah selama Bank Syariah menjalankan prinsip syariah seperti
1. Tidak ada asuransi, bisa diganti dengan pernyataan ahli waris
2. Tidak ada denda
3. Membeli barang dan menerima lebih dulu baru menjual ke nasabah
4. Setelah menyita aset jika terjadi macet, menjualnya secara wajar
Karena pada kenyataannya beberapa Bank Syariah tidak atau belum memenuhi 4 syarat diatas.
Jika Anda ingin memahami bagaimana menilai skema pembiayaan properti dari sisi akad dan praktiknya, pelajari materi properti syariah di SekolahUMKM.com. Dengan biaya Rp50.000/bulan, Anda dapat mengakses berbagai kelas untuk memahami akad, pembiayaan, dan kerja sama properti secara lebih menyeluruh.
Developer dapat bekerja sama dengan bank syariah selama struktur pembiayaannya benar-benar memenuhi prinsip syariah. Dalam penjelasan Coach Yudha, beberapa hal yang perlu diperhatikan antara lain tidak menggunakan asuransi, tidak menerapkan denda, bank terlebih dahulu memiliki dan menerima barang sebelum menjualnya kepada nasabah, serta menjual aset sitaan secara wajar apabila terjadi pembiayaan bermasalah.
Secara umum, akad murabahah memang mensyaratkan bank membeli aset terlebih dahulu sebelum menjualnya kepada nasabah. Pedoman OJK juga menjelaskan bahwa bank bertanggung jawab atas aset sebelum serah terima dalam kondisi tertentu. Namun, mekanisme denda dan mitigasi risiko dalam praktik perbankan syariah memiliki ketentuan tersendiri;
Karena itu, jangan hanya melihat label “KPR Syariah”. Periksa akad dan praktik transaksinya secara menyeluruh.
Boleh, selama struktur akad dan praktik pembiayaan yang dijalankan memenuhi prinsip syariah. Bank syariah memang memiliki produk seperti murabahah, musyarakah, mudharabah, dan akad lainnya yang memiliki karakteristik masing-masing.
Karena dalam murabahah, bank menjual barang yang telah dibelinya. Pedoman murabahah DSN-MUI juga menetapkan bahwa jika bank mewakilkan pembelian kepada nasabah, akad jual beli murabahah dilakukan setelah barang secara prinsip menjadi milik bank.
Periksa akad yang digunakan, alur kepemilikan barang, mekanisme pembayaran, ketentuan keterlambatan, jaminan, serta mekanisme penyelesaian apabila terjadi gagal bayar. Jangan hanya menilai dari nama atau label produk pembiayaannya.
Yudha Adhyaksa, founder SekolahUMKM dan konsultan bisnis. Berpengalaman 12 tahun di 4 bank internasional, termasuk sebagai Manager Asia. Berpengalaman dalam tata kelola korporasi, manajemen risiko, ekspor-impor, financial crime, dan transformasi proses bisnis. Melalui SekolahUMKM, ia membawa standar bisnis korporasi ke UMKM agar berkembang dengan sistem bisnis yang kuat.
Artikel
Sudah Sering Jualan, Tapi Pernah Kepikiran Cara Jual Belinya Sudah Benar? Kalau kita lihat realita di lapangan, sebagian besar pelaku UMKM sebenarnya sudah sangat terbiasa melakukan transaksi setia...
Yudha Adhyaksa
16 Aug 2026
“Namanya Syariah, Harusnya Aman Dong…” Banyak pelaku UMKM atau karyawan berpikir seperti ini: “Yang penting pilih bank syariah, pasti aman…” “Sud...
Yudha Adhyaksa
16 Aug 2026
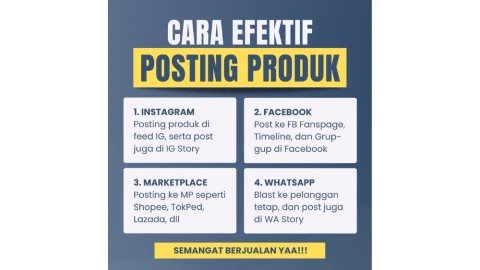
Banyak pertanyaan yang masuk tentang bagaimana membuat konten untuk jualan. “Kira-kira konten apa yang harus dibuat untuk jualan?” Pertanyaan ini sebenarnya sangat sering muncul, ter...
Yudha Adhyaksa
16 Aug 2026
Daftar Sekarang
Dapatkan semua Kelas baru gratis
dengan berlangganan

